Moet ik btw rekenen aan een Duitse klant? Een beslisboom (2026)
Duitsland is voor de meeste zzp'ers de eerste buitenlandse klant, en waar de meeste mensen hun eerste grensoverschrijdende btw-fout maken. Een beslisboom stap voor stap: wanneer Nederlandse btw van toepassing is, hoe je een Umsatzsteuer-ID controleert in VIES, welke tekst Duitse boekhouders verwachten, en de vier fouten die het meeste kosten.
Moet ik btw rekenen aan een Duitse klant? Een beslisboom
Duitsland is voor de meeste Nederlandse zzp'ers de eerste buitenlandse klant. Het ligt naast de deur, de markt is enorm, en Duitse bedrijven zijn gewend om met Nederlandse leveranciers te werken.
Het is ook waar de meeste mensen hun eerste grensoverschrijdende btw-fout maken — meestal een van twee: 21% Nederlandse btw rekenen terwijl dat niet hoort, of het btw-nummer van de klant van de factuur laten waardoor die linea recta terugkomt.
Hier is de beslisboom, en daarna de praktische details die de boom niet dekt.
De beslisboom
Start: je klant zit in Duitsland. Jij bent ingeschreven in Nederland. Je hebt een dienst geleverd.
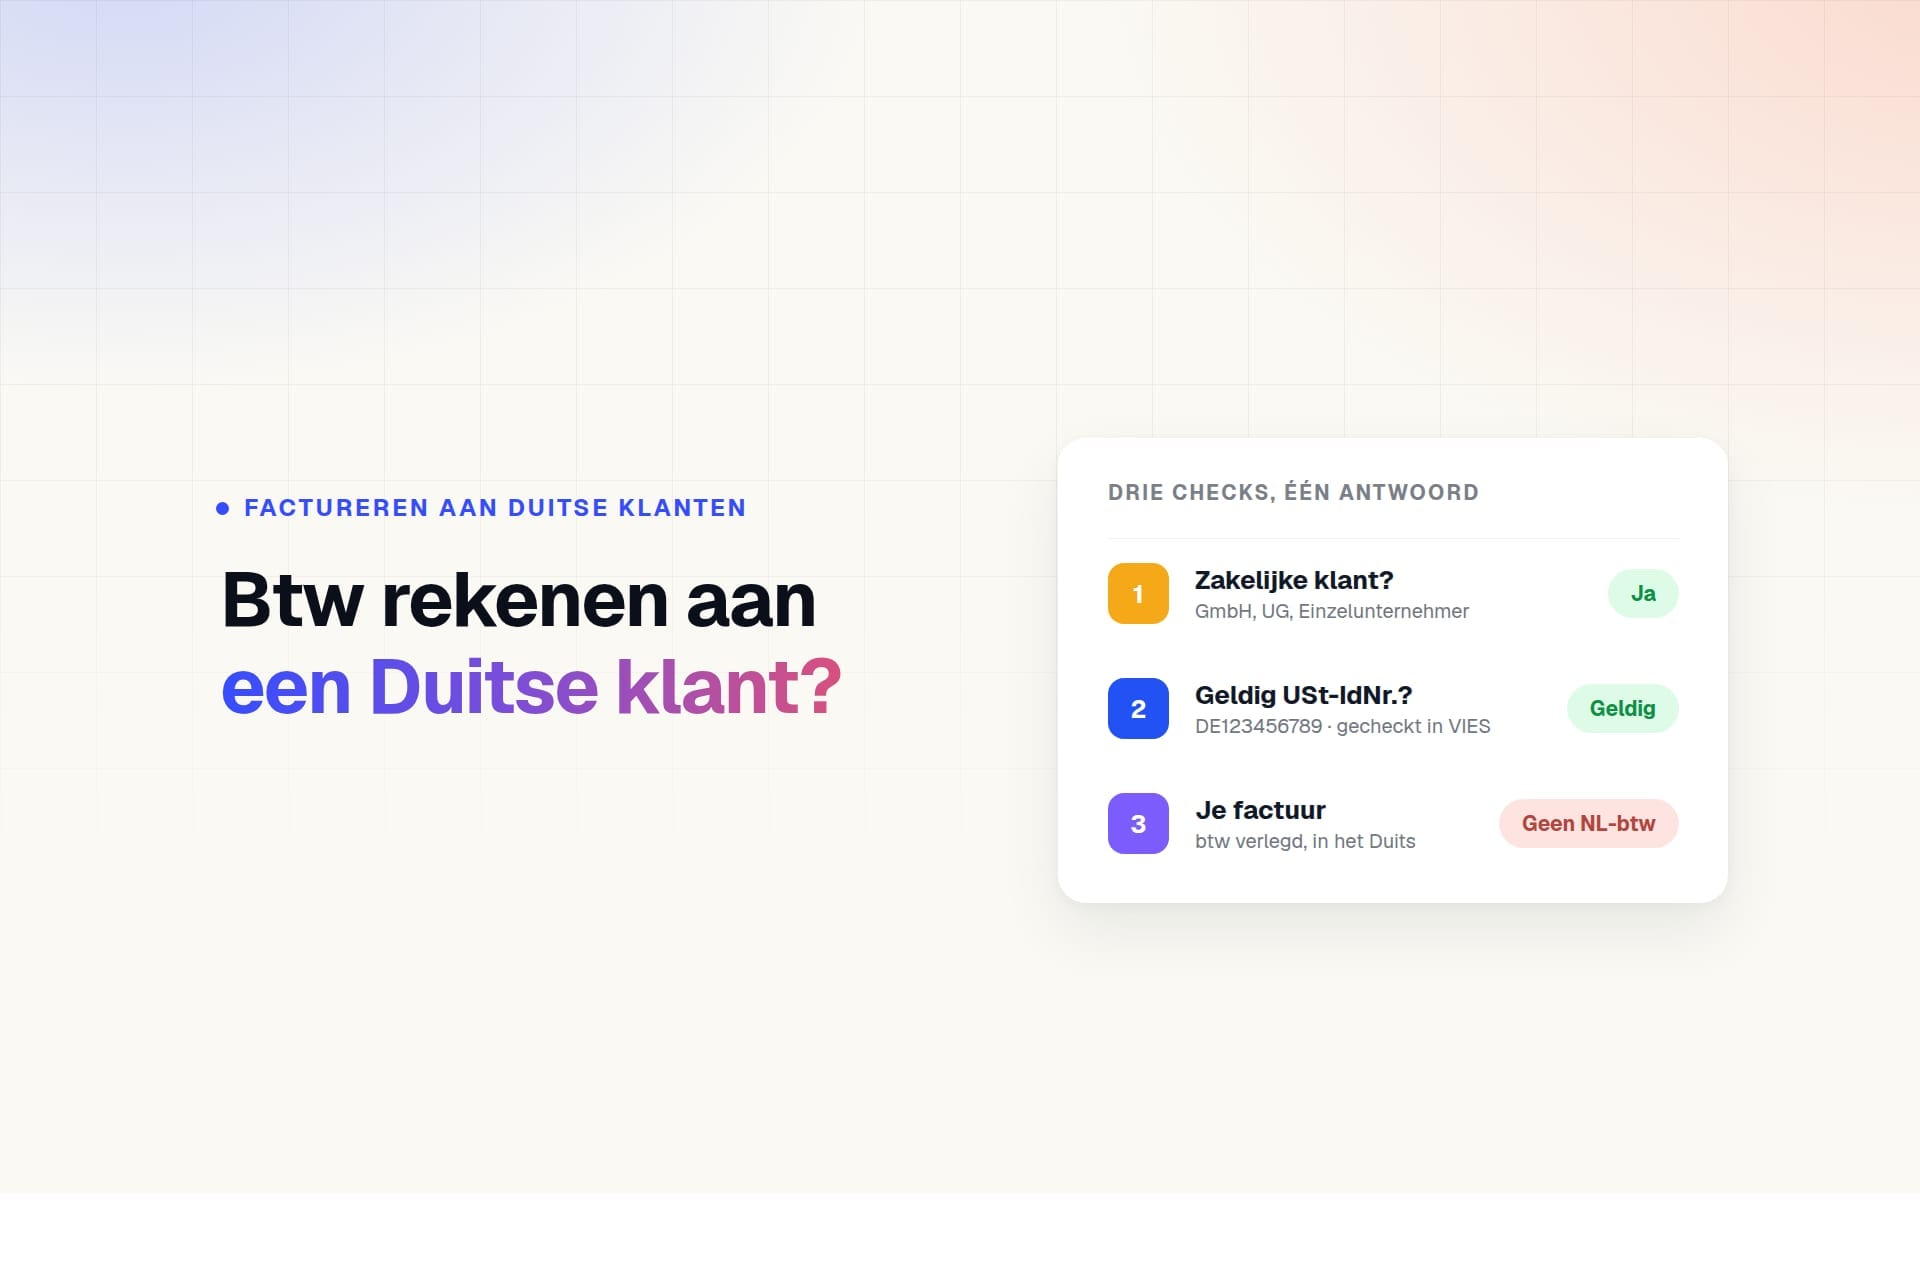
Vraag 1 — Is je klant een ondernemer?
Een bedrijf, een GmbH, een UG, een ingeschreven eenmanszaak (Einzelunternehmer), een bureau. Iedereen die handelt als ondernemer.
- Nee, het is een particulier → ga naar vraag 4.
- Ja → ga naar vraag 2.
Vraag 2 — Hebben ze een geldig Duits btw-identificatienummer (Umsatzsteuer-Identifikationsnummer)?
- Nee, of ze kunnen het niet geven → wees voorzichtig. Ga naar vraag 3.
- Ja, en het valideert in VIES → Geen Nederlandse btw. Btw verlegd. Zet hun btw-nummer en "btw verlegd" op de factuur, en geef het bedrag op in je ICP-opgaaf. Klaar.
Vraag 3 — Ze zijn ondernemer maar hebben geen geldig btw-nummer.
Sommige heel kleine Duitse ondernemers vallen onder de Kleinunternehmerregelung, de Duitse tegenhanger van de KOR, en hebben niet altijd een actief btw-identificatienummer. Dit is oprecht lastig: zonder geldig nummer kun je de verleggingsregeling niet veilig toepassen, terwijl de klant wel degelijk ondernemer kan zijn.
Gok niet. Vraag ze een btw-identificatienummer aan te vragen bij het Bundeszentralamt für Steuern — het is gratis en kan online. De meesten doen dat, zodra ze begrijpen dat je ze anders niet fatsoenlijk kunt factureren. Weigeren ze of lukt het niet, leg het dan voor aan je boekhouder vóór je factureert. Dit is een van de weinige situaties waarin een vraag van een kwartier echt geld bespaart.
Vraag 4 — Je klant is een particulier in Duitsland.
- Is de dienst digitaal of elektronisch geleverd? (online cursus, downloadbaar bestand, abonnementssoftware, e-book) → Duitse btw kan van toepassing zijn via de One Stop Shop, boven de EU-brede drempel. Check dit vóór je factureert.
- Is het een gewone dienst? (advies, ontwerp, development, schrijven) → de hoofdregel is Nederlandse btw. Reken 21%, net als bij een Nederlandse klant.
- Heeft het te maken met onroerend goed in Duitsland? (architectuur, bouwbegeleiding, alles wat aan een specifiek pand of perceel vastzit) → dan gelden andere regels. Dit is een uitzonderingsgeval; vraag het na vóór je factureert.
Dat is de hele boom. Voor de grote meerderheid van zzp'ers is het antwoord dat bij vraag 2: zakelijke klant, geldig btw-nummer, btw verlegd, geen Nederlandse btw.
Een Duits btw-nummer controleren
Een Duits btw-identificatienummer ziet eruit als DE123456789 — de letters DE gevolgd door negen cijfers.
Let op een veelvoorkomende verwarring: Duitse bedrijven hebben twee belastingnummers, en klanten sturen aan de lopende band het verkeerde.
- Het Steuernummer is hun binnenlandse belastingnummer, geschreven met schuine strepen (zoals 12/345/67890). Dit is niet wat je nodig hebt. Het valideert niet in VIES en het hoort niet op je factuur.
- Het Umsatzsteuer-Identifikationsnummer (USt-IdNr.) is het DE-nummer. Dat is 'm.
Stuurt een klant je iets met schuine strepen erin, vraag dan expliciet om het USt-IdNr., met het Duitse woord erbij — dat haalt alle onduidelijkheid weg.
Valideer het in VIES vóór de eerste factuur en bewaar de bevestiging.
Wat Duitse boekhouders verwachten
Technisch moet je factuur aan de Nederlandse eisen voldoen, en dat is wat juridisch telt. Maar een factuur die een Duitse crediteurenadministratie onbekend voorkomt, levert vragen op, en een factuur met vragen wordt laat betaald. Een paar kleine dingen schelen aanzienlijk:
- Beide btw-nummers duidelijk gelabeld, dat van jou en dat van hen.
- De verleggingstekst, het liefst in het Duits: Steuerschuldnerschaft des Leistungsempfängers. Dat is de standaardzin en die wordt direct herkend. Er "btw verlegd" naast zetten kan geen kwaad.
- Een duidelijke factuurdatum en een duidelijke prestatieperiode. Duitse boekhouding is precies over de periode waar een kostenpost bij hoort; "augustus 2026" als prestatieperiode scheelt een mailtje.
- Je IBAN en BIC. Voor de hand liggend, maar internationale facturen verliezen meer tijd aan ontbrekende bankgegevens dan aan wat dan ook.
- Een inkoopordernummer of referentie als ze die gegeven hebben. Bij grotere Duitse bedrijven wordt een factuur zonder PO-nummer domweg niet verwerkt.
Betaaltermijnen: stel je verwachting bij
Nederlandse zzp'ers werken vaak met veertien dagen. In Duitsland is dertig dagen de norm, en grotere bedrijven hanteren vaak hun eigen standaardtermijn, ongeacht wat er op jouw factuur staat.
Twee praktische gevolgen. Spreek de betaaltermijn schriftelijk af vóór je begint, niet op de factuur. En stuur geen herinnering op dag vijftien — bij een Duitse klant leest dat als onnodig agressief, en heel vaak is het gewoon hun standaardproces dat zijn gang gaat.
Moet je toch achter je geld aan, weet dan dat er binnen de EU wettelijke regels gelden voor te late betaling en een recht op vergoeding van incassokosten. Maar bij een klantrelatie die je wilt houden komt het telefoontje ruim vóór het juridische argument.
De vier fouten die het meeste kosten
1. 21% Nederlandse btw rekenen aan een Duits bedrijf. De meest voorkomende. Je klant kan Nederlandse btw niet terugvragen via zijn normale Duitse aangifte, dus vraagt hij om een nieuwe factuur — en je hebt je eigen betaling twee weken vertraagd.
2. De ICP-opgaaf vergeten. Geen Nederlandse btw rekenen betekent niet: niets opgeven. Je Duitse klant geeft de inkoop aan zijn kant op; als de twee niet matchen, valt dat op.
3. Het Steuernummer accepteren in plaats van het USt-IdNr. Het valideert niet, en je bewijs dat de klant ondernemer is, is niets waard.
4. Aannemen dat het bij particulieren hetzelfde werkt. Verleggen bestaat alleen tussen ondernemers. Een particulier in München die je voor een eenmalige klus inhuurt, krijgt in principe Nederlandse btw.
Rekenvoorbeeld
Oktober, één Duitse klant:
Je factureert een ontwerpbureau in Hamburg €4.000 voor een developmentproject. Ze gaven je DE987654321, dat valideert in VIES.
Op je factuur staat: €4.000, geen btw, geen btw-tarief, jouw NL btw-nummer, hun DE-nummer, de regel Steuerschuldnerschaft des Leistungsempfängers, prestatieperiode september 2026, betaaltermijn dertig dagen, IBAN en BIC.
In je btw-aangifte over Q4 gaat die €4.000 in de rubriek voor diensten aan andere EU-landen. In je ICP-opgaaf over dezelfde periode: DE987654321, €4.000.
Twee opgaven, één factuur. Geen van beide kost meer dan een paar minuten als je de gegevens van de klant de eerste keer goed vastlegt.
Het automatisch maken
Waarom dit moeilijker voelt dan het is: je neemt steeds dezelfde beslissing, uit je hoofd, op het moment dat je een factuur de deur uit probeert te krijgen.
Declair haalt die beslissing weg bij de factuur en legt hem bij de klant. Je slaat land en btw-nummer één keer op — met VIES-validatie — en elke factuur voor die klant wordt aangemaakt met de juiste behandeling en de vereiste tekst, in het Duits of Engels waar dat past, met de ICP-totalen klaar per periode. Je neemt de beslissing één keer, wanneer je de tijd hebt om erover na te denken, in plaats van veertig keer wanneer je die tijd niet hebt.
Algemene informatie voor in Nederland ingeschreven zzp'ers, geen fiscaal advies. Voor goederen, digitale producten, diensten rond onroerend goed en kleineondernemersregelingen gelden afwijkende regels. Leg bijzondere situaties voor aan de Belastingdienst of je boekhouder.
Geschreven door Dennis Kortekaas, developer en oprichter van Declair.
Lees ook
- Factureren aan een buitenlandse klant: btw verleggen uitgelegd
- Factureren in dollars of ponden als zzp'er
- Factuur niet betaald — wat nu?
Gerelateerde artikelen
Klaar om te beginnen?
Start vandaag nog met Declair en bespaar uren op je administratie.